
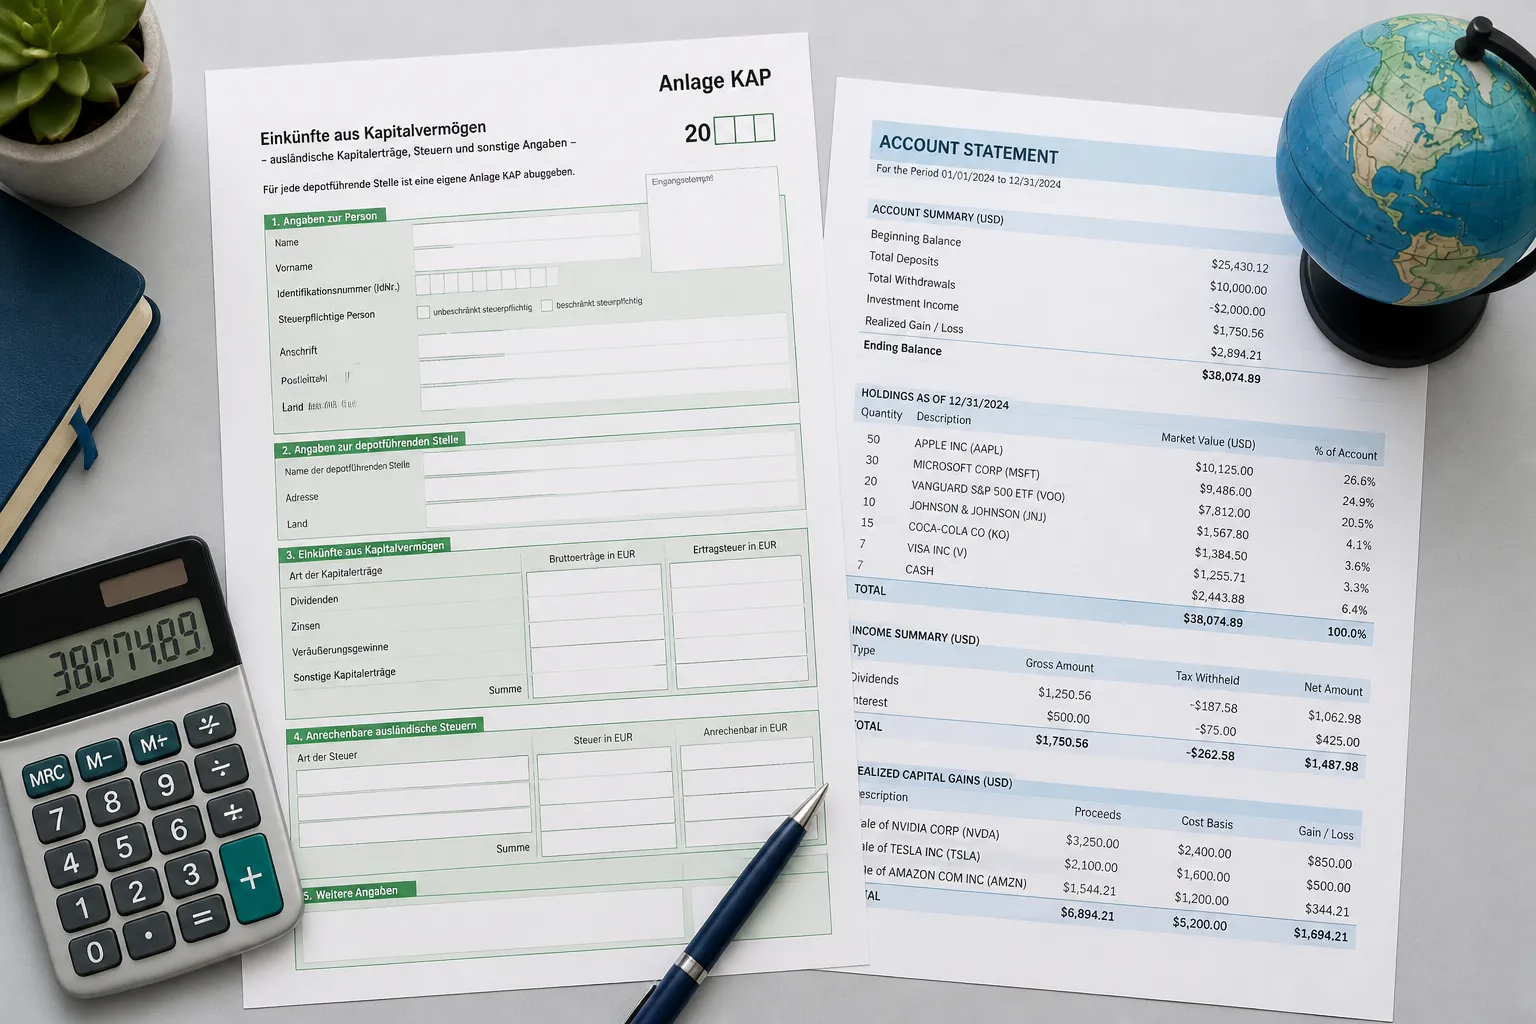
Wer ETFs über einen ausländischen Broker hält, muss seine Kapitalerträge selbst in der deutschen Steuererklärung angeben. Der Broker führt keine Abgeltungssteuer ab, stellt keinen deutschen Freistellungsauftrag aus und berechnet keine Vorabpauschale automatisch. Das bedeutet: Du trägst die volle Verantwortung für die korrekte steuerliche Erfassung in der Anlage KAP deiner Einkommensteuererklärung.
Warum ausländische Broker steuerlich eine eigene Kategorie sind
Ob dein Broker deutsche Kapitalertragsteuer einbehält, hängt nicht allein vom Unternehmenssitz ab: Auch inländische Zweigstellen ausländischer Institute können zum Steuerabzug verpflichtet sein. Während eine deutsche Direktbank oder ein inländischer Broker automatisch 25 Prozent Abgeltungssteuer plus Solidaritätszuschlag ans Finanzamt abführt, passiert bei einem Anbieter aus Irland, den Niederlanden, den USA oder anderen Ländern genau das nicht. Du erhältst deine Dividenden und Kursgewinne brutto auf dem Konto. Klingt angenehm, bedeutet aber: Selbst abrechnen.
Bekannte Broker in dieser Kategorie sind zum Beispiel Interactive Brokers (mit europäischem Sitz in Irland), DEGIRO (Niederlande) oder tastytrade. Alle drei führen keine deutsche Quellensteuer ab. Die steuerliche Pflicht liegt vollständig bei dir als in Deutschland ansässiger Steuerpflichtiger.
Abgeltungssteuer, Anlage KAP und was du wirklich eintragen musst
ETF-Ausschüttungen, Vorabpauschalen und Veräußerungsergebnisse ohne inländischen Steuerabzug trägst du in der Anlage KAP-INV deiner Einkommensteuererklärung ein. Das gilt für Dividenden, realisierte Kursgewinne und die Vorabpauschale. Die Anlage KAP ist das Standardformular für Kapitalerträge, die nicht bereits durch einen inländischen Steuerabzug erfasst wurden.
Konkret relevant sind folgende Zeilen:
- Zeile 15 (Anlage KAP): Kapitalerträge ohne Steuerabzug, also Dividenden und ausgeschüttete Erträge aus ETFs beim ausländischen Broker.
- Zeile 18: Gewinne aus der Veräußerung von Investmentanteilen, also realisierte ETF-Kursgewinne.
- Sparer-Pauschbetrag: Das Finanzamt berücksichtigt ihn bei der Veranlagung; bereits genutzte Beträge gibst du in den dafür vorgesehenen Feldern der Anlage KAP an. Dieser beläuft sich auf 1.000 Euro pro Person (Stand 2026), bei Zusammenveranlagung auf 2.000 Euro.
Ausländische Quellensteuer, die der Domizilstaat des ETF einbehält (zum Beispiel irische Quellensteuer bei in Irland domizilierten ETFs, was selten ist), kannst du in Zeile 53 ff. anrechnen lassen. In der Praxis ist das bei den meisten in Irland aufgelegten ETFs wenig relevant, da Irland auf ETF-Ausschüttungen an ausländische Investoren keine Quellensteuer erhebt.
Die Vorabpauschale beim Auslandsdepot: Wer zahlt was wann?
Die Vorabpauschale ist eine jährliche Mindestbesteuerung für thesaurierende oder gering ausschüttende ETFs. Sie soll verhindern, dass Wertzuwächse über viele Jahre unversteuert bleiben. Das Finanzamt möchte pro Jahr einen Mindestbetrag versteuern, auch wenn du nichts verkauft hast.
Bei einem inländischen Broker zieht dieser die Vorabpauschale automatisch ab, sofern ausreichend Liquidität im Depot liegt. Beim ausländischen Broker passiert das nicht. Du musst die Vorabpauschale selbst berechnen und in der Steuererklärung angeben.
Die Berechnung funktioniert so: Der Basiszins (veröffentlicht vom Bundesministerium der Finanzen, für 2026 festgestellt auf Basis des langfristigen Zinsniveaus) multipliziert mit 0,7 ergibt den Basisertrag. Für die Vorabpauschale begrenzt du den Basisertrag auf den Wertzuwachs zuzüglich Ausschüttungen und ziehst anschließend die Ausschüttungen ab; ein negativer Betrag wird nicht angesetzt. Für thesaurierende ETFs auf breite Aktienindizes fiel die Vorabpauschale in Jahren mit niedrigem Basiszins sehr gering oder null aus, kann aber bei höherem Zinsniveau spürbar werden.
Praxis-Szenario: Du hältst 10.000 Euro in einem thesaurierenden Welt-Aktien-ETF bei Interactive Brokers. Der Basiszins liegt für das Steuerjahr bei 2,5 Prozent, der Teilfreistellungssatz für Aktien-ETFs beträgt 30 Prozent. Der Basisertrag ergibt sich aus 10.000 Euro mal 2,5 Prozent mal 0,7, also 175 Euro. Nach Teilfreistellung (30 Prozent) verbleiben 122,50 Euro als steuerpflichtige Vorabpauschale. Auf diese werden 25 Prozent Abgeltungssteuer fällig, also rund 30 Euro. Diese Steuer musst du selbst ermitteln, in der Anlage KAP eintragen und im Rahmen deiner Veranlagung zahlen.
Teilfreistellung: Weniger Steuern auf Aktien-ETFs
Die Teilfreistellung ist eine gesetzliche Vergünstigung aus dem Investmentsteuergesetz (InvStG). Sie befreit einen Teil der Erträge aus Investmentfonds von der Besteuerung, um die Vorbelastung auf Fondsebene pauschal auszugleichen.
Für Aktien-ETFs, die gemäß ihren Anlagebedingungen fortlaufend mehr als 50 Prozent ihres Aktivvermögens in Kapitalbeteiligungen anlegen, gilt für dich als Privatanleger eine Teilfreistellung von 30 Prozent. Das bedeutet: Nur 70 Prozent der Erträge und Gewinne aus dem ETF unterliegen der Abgeltungssteuer. Diese Regelung gilt unabhängig davon, ob du den ETF bei einem deutschen oder ausländischen Broker hältst. Du gibst die Investmenterträge in der Anlage KAP-INV vor Teilfreistellung und getrennt nach Fondsart an; die Teilfreistellung berücksichtigt das Finanzamt. Der ausländische Broker berücksichtigt sie nicht automatisch.
Rohstoff-ETFs oder Rohstoff-ETCs, die häufig als Schuldverschreibungen strukturiert sind, unterliegen einer anderen Besteuerung und profitieren in der Regel nicht von der Teilfreistellung. Hier ist Sorgfalt bei der Einordnung gefragt.
Mache jetzt das ETF-Quiz und finde den für dich passenden ETF.
Freistellungsauftrag beim ausländischen Broker: Geht das?
Nein. Ein Freistellungsauftrag, also die Anweisung an ein Kreditinstitut, Kapitalerträge bis zur Höhe des Sparer-Pauschbetrags nicht zu versteuern, funktioniert ausschließlich bei inländischen Instituten. Ausländische Broker akzeptieren keinen deutschen Freistellungsauftrag.
Das bedeutet praktisch: Wenn du deinen gesamten Sparer-Pauschbetrag bei einem ausländischen Broker ausschöpfst, musst du ihn trotzdem über die Steuererklärung geltend machen. Du trägst die Erträge in der Anlage KAP ein und beantragst den Pauschbetrag dort. Das Finanzamt rechnet ihn dann an. Das funktioniert, ist aber ein zusätzlicher Schritt im Vergleich zum automatischen Abzug bei einem deutschen Anbieter.
Doppelbesteuerungsabkommen und ausländische Quellensteuer
Wenn dein ETF Dividenden aus verschiedenen Ländern enthält, kann auf Fondsebene bereits ausländische Quellensteuer einbehalten worden sein. Für dich als Anleger ist das in der Regel transparent: Der ETF berichtet deine anteiligen steuerpflichtigen Erträge, und du musst nicht jede einzelne Dividendenquelle aufschlüsseln.
Kritischer wird es, wenn dein ausländischer Broker selbst in einem Land mit Quellensteuer auf Kapitalerträge sitzt und diese einbehält. Erfahrungsgemäß ist das bei den großen EU-ansässigen Brokern selten ein Problem, aber bei US-Brokern kann das W-8BEN-Formular relevant werden. Dieses Formular, das du als nicht-US-Person bei US-Brokern einreichst, reduziert den US-Quellensteuerabzug auf Dividenden in der Regel von 30 auf 15 Prozent gemäß Doppelbesteuerungsabkommen. Ausländische Steuer kannst du nur innerhalb der gesetzlichen und abkommensrechtlichen Grenzen anrechnen lassen; erstattungsfähige Mehrbeträge musst du grundsätzlich im Quellenstaat zurückfordern.
Praktische Checkliste: ETF-Auslandsdepot und Steuererklärung
Wer sich regelmäßig damit beschäftigt, weiß: Die größte Fehlerquelle ist das Vergessen einzelner Eintragsfelder oder die falsche Währungsumrechnung. Hier eine strukturierte Übersicht für die jährliche Abrechnung:
| Aufgabe | Wann | Wo in der Steuererklärung |
|---|---|---|
| Dividenden und Ausschüttungen erfassen | Laufend, spätestens zum Jahresende | Anlage KAP, Zeile 15 |
| Realisierte Kursgewinne aus ETF-Verkäufen erfassen | Bei jedem Verkauf | Anlage KAP, Zeile 18 |
| Vorabpauschale berechnen | Jahresbeginn für das Vorjahr | Anlage KAP, Zeile 15 |
| Teilfreistellung anwenden (30 % bei Aktien-ETFs) | Bei Berechnung aller Erträge | Selbst abziehen vor Eintrag |
| Sparer-Pauschbetrag beantragen | In der Steuererklärung | Anlage KAP, Zeile 4 |
| Ausländische Quellensteuer anrechnen | Falls relevant | Anlage KAP, Zeile 53 ff. |
| Fremdwährungsbeträge in Euro umrechnen | Zum Zeitpunkt des Zuflusses | Amtlicher EZB-Kurs verwenden |
Währungsumrechnung: Ein oft übersehener Stolperstein
Wenn dein Depot in US-Dollar oder einer anderen Fremdwährung geführt wird, musst du alle Erträge zum Zuflussdatum in Euro umrechnen. Maßgeblich ist der amtliche Referenzkurs der Europäischen Zentralbank zum jeweiligen Buchungstag. Viele Anleger nutzen dafür den Jahresdurchschnittskurs, was das Finanzamt in der Regel toleriert, sofern keine wesentlichen Abweichungen entstehen. Präziser und sicherer ist die tagesgenaue Umrechnung.
Bewährt hat sich, die Kontoauszüge des ausländischen Brokers monatlich zu exportieren und direkt mit den EZB-Kursen abzugleichen. Das spart am Jahresende erheblich Zeit und verhindert Nachfragen vom Finanzamt.
Verlustverrechnung beim Auslandsdepot
Verluste aus ETF-Verkäufen bei ausländischen Brokern kannst du mit Gewinnen aus dem gleichen oder anderen Depots verrechnen. Der ausländische Broker erstellt keinen deutschen Verlustverrechnungstopf, wie es inländische Broker automatisch tun. Du musst die Verluste selbst dokumentieren und in der Anlage KAP als Verlustvortrag oder zur Verrechnung im laufenden Jahr angeben.
Verluste aus Verkäufen von Aktien-ETFs kannst du unter Berücksichtigung der Teilfreistellung grundsätzlich auch mit anderen steuerpflichtigen Kapitalerträgen wie Zinsen verrechnen. Die Verlustverrechnungsbeschränkungen aus dem deutschen Steuerrecht gelten auch hier uneingeschränkt.
Steuer-Software und Broker-Jahresberichte nutzen
Die meisten ausländischen Broker stellen Jahressteuerbescheinigungen oder Jahresberichte zur Verfügung. Diese enthalten die Aufstellung aller Erträge, oft jedoch in der Währung des Depots und ohne Anpassung an das deutsche Steuerrecht. Steuer-Software wie WISO Steuer oder die ELSTER-Oberfläche des Finanzamts hilft bei der Eingabe, übernimmt die Berechnungen aber nicht automatisch aus den Broker-Belegen.
Für komplexere Depots mit vielen Positionen, Dividenden aus verschiedenen Ländern und regelmäßigen Sparplan-Käufen lohnt sich ein Blick auf spezielle Steuer-Tools für Kapitalanleger. Diese importieren Transaktionsdaten aus CSV-Exporten vieler Broker und berechnen Vorabpauschale, Teilfreistellung und Gewinn-Verlust-Rechnung automatisch. Der Export aus dem Broker-Portal, Import in das Tool, Prüfung der Ergebnisse, Übertrag in die Steuererklärung: das ist das Standardvorgehen, das sich in der Praxis für Anleger mit Auslandsdepot etabliert hat.
Häufige Fragen
Muss ich ETFs bei ausländischen Brokern in der Steuererklärung angeben?
Ja, zwingend. Ausländische Broker führen keine deutsche Abgeltungssteuer ab. Du trägst alle Erträge selbst in der Anlage KAP deiner Einkommensteuererklärung ein.
Wie berechne ich die Vorabpauschale für meinen ETF beim Auslandsbroker?
Multipliziere den Fondswert zum Jahresbeginn mit dem Basiszins und dem Faktor 0,7. Ziehe davon 30 Prozent Teilfreistellung ab (bei Aktien-ETFs). Den Restbetrag trägst du in Anlage KAP ein.
Kann ich einen Freistellungsauftrag beim ausländischen Broker einreichen?
Nein. Freistellungsaufträge funktionieren nur bei inländischen Instituten. Den Sparer-Pauschbetrag (1.000 Euro) beantragst du direkt in der Anlage KAP deiner Steuererklärung.
Welche Teilfreistellung gilt für ETFs beim Auslandsdepot?
Bei Aktien-ETFs mit mindestens 51 Prozent Aktienanteil gelten 30 Prozent Teilfreistellung. Du musst diese selbst anwenden, da der ausländische Broker sie nicht automatisch berücksichtigt.
Was mache ich mit Verlusten aus ETF-Verkäufen beim ausländischen Broker?
Du dokumentierst die Verluste selbst und trägst sie in Anlage KAP ein. Es gibt keinen automatischen Verlustverrechnungstopf wie bei deutschen Brokern.
Wie rechne ich Fremdwährungserträge vom Auslandsbroker für das Finanzamt um?
Verwende den amtlichen EZB-Referenzkurs zum jeweiligen Zuflusstag. Der Jahresdurchschnittskurs wird von Finanzämtern meist toleriert, ist aber weniger präzise.
Die Redaktion von rohstoff-geldanlagen.de berichtet seit 2019 über Edelmetalle, Rohstoff-ETFs und alternative Anlagestrategien. Unser Fokus liegt auf verständlichen Analysen für Privatanleger im deutschsprachigen Raum. Wir beschäftigen uns mit den Themen Edelmetalle, Rohstoffinvestitionen und Vermögensschutz. Alle Informationen werden regelmäßig aktualisiert.
Noch mehr über uns