
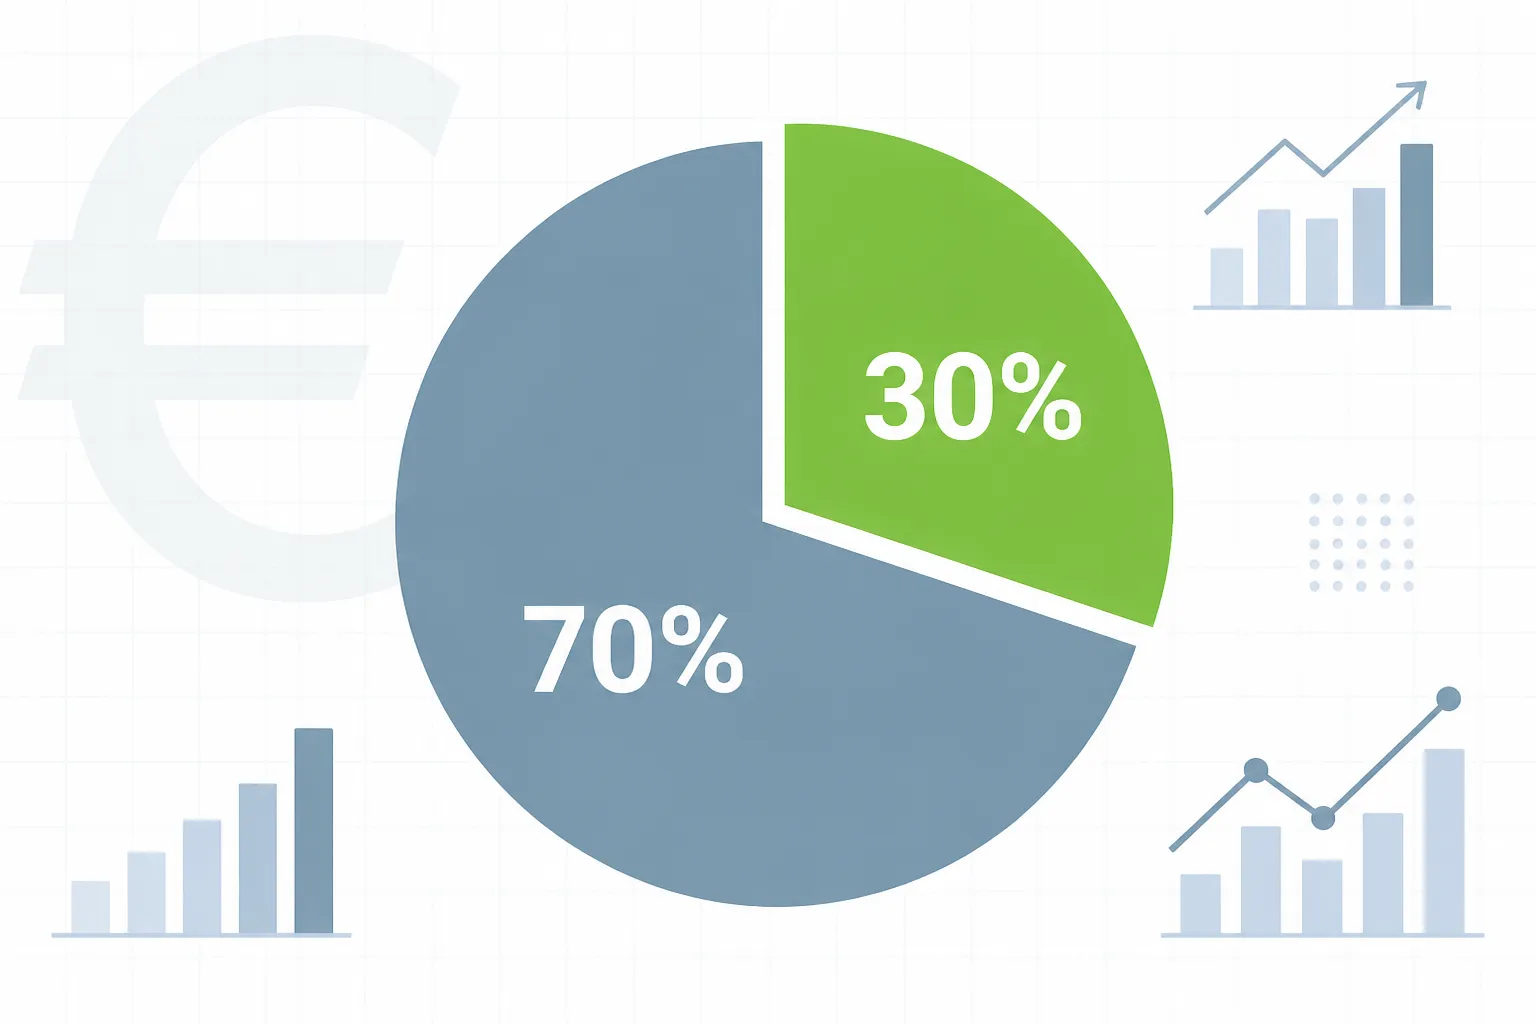
Die ETF-Teilfreistellung bezeichnet den Anteil deiner Fondserträge, der pauschal von der Abgeltungsteuer befreit ist. Bei Aktien-ETFs sind das 30 % aller Ausschüttungen und Veräußerungsgewinne. Das bedeutet: Effektiv zahlst du Steuern nur auf 70 % deiner Erträge. Die genaue Quote hängt vom Fondstyp ab und ist im Investmentsteuergesetz (InvStG) geregelt.
Was die Teilfreistellung bedeutet und woher sie stammt
Die Teilfreistellung ist ein pauschaler Steuerrabatt auf Fondserträge, der seit der Investmentsteuerreform 2018 gilt. Mit dieser Reform wechselte Deutschland zu einem neuen System: Fonds zahlen seitdem selbst Körperschaftsteuer auf inländische Dividenden und Mieterträge. Damit Anleger nicht doppelt besteuert werden, erhalten sie auf Ebene des Anlegers eine Teilfreistellung, die die Vorbelastung des Fonds pauschal abbildet.
In der Praxis zeigt sich, dass viele Anleger diesen Mechanismus unterschätzen. Wer einen Aktien-ETF mit 30 % Teilfreistellung hält und beispielsweise 1.000 Euro Gewinn realisiert, versteuert nur 700 Euro. Bei einem Steuersatz von 25 % Abgeltungsteuer plus 5,5 % Solidaritätszuschlag ergibt das eine tatsächliche Steuerbelastung von rund 18,46 % statt der nominellen 26,375 % auf den vollen Betrag. Das ist kein Trick, sondern gesetzlich vorgesehen.
Teilfreistellung bei Aktien-ETFs: Die 30-Prozent-Regel im Detail
Die 30 % Teilfreistellung gelten für Fonds und ETFs, die gemäß ihren Anlagebedingungen fortlaufend mehr als 50 % ihres Aktivvermögens in Kapitalbeteiligungen anlegen. Das InvStG definiert diese Schwelle klar. Erfüllt ein ETF diese Bedingung, klassifiziert ihn die Kapitalanlagegesellschaft als Aktienfonds, und für dich gelten bei Anteilen im Privatvermögen grundsätzlich 30 % Teilfreistellung.
Konkret gilt das für nahezu alle gängigen Aktienindex-ETFs: MSCI-World-ETFs, S&P-500-ETFs, DAX-ETFs oder FTSE-All-World-ETFs erfüllen die 51-%-Aktienquote problemlos. Der ETF-Anbieter legt den Fondstyp im Verkaufsprospekt fest. Deine Depotbank wendet die korrekte Quote automatisch an, wenn sie die Jahresmeldung des Fonds empfängt.
| Fondstyp | Mindest-Aktienquote | Teilfreistellung |
|---|---|---|
| Aktienfonds / Aktien-ETF | mindestens 51 % | 30 % |
| Mischfonds | mindestens 25 % | 15 % |
| Immobilienfonds (inländisch) | keine Aktienquote | 60 % |
| Immobilienfonds (ausländisch) | keine Aktienquote | 80 % |
| Sonstige Fonds / Rentenfonds | unter 25 % Aktien | 0 % |
Mischfonds-Teilfreistellung: Warum hier nur 15 % gelten
Mischfonds erhalten 15 % Teilfreistellung, weil sie weniger stark in Aktien investiert sind. Die gesetzliche Schwelle liegt bei mindestens 25 % Aktienquote. Typische Multi-Asset-Fonds oder ausgewogene Strategiefonds fallen in diese Kategorie.
Das hat praktische Konsequenzen. Wer etwa einen Mischfonds-ETF mit 40 % Aktien- und 60 % Anleihenanteil hält, profitiert nur von der halben Quote im Vergleich zu einem reinen Aktien-ETF. Bei 1.000 Euro Gewinn werden hier 850 Euro versteuert statt 700 Euro. Erfahrungsgemäß unterschätzen gerade Einsteiger diesen Unterschied bei der langfristigen Nachsteuerrendite.
Wer Wert auf steuerliche Effizienz legt, prüft deshalb vor dem Kauf eines Mischfonds genau, ob die niedrigere Teilfreistellung durch andere Vorteile aufgewogen wird. Für viele Anleger ist ein Aktien-ETF plus ein separater Anleihen-ETF steuerlich günstiger als ein kombinierter Mischfonds.
Rohstoff-ETFs und der steuerfreie Anteil: Was gilt hier?
Rohstoff-ETFs folgen eigenen Regeln. Reine Rohstoff-ETFs, die über Futures oder physische Bestände in Öl, Gold, Kupfer oder Agrarrohstoffe investieren, halten in der Regel keine Aktien. Sie erfüllen damit die 51-%-Schwelle nicht und erhalten keine Teilfreistellung. Der steuerfreie Anteil beträgt 0 %.
Anders verhält es sich bei Rohstoffaktien-ETFs, also Fonds, die in Unternehmen aus dem Bergbau, der Energieförderung oder der Agrarindustrie investieren. Hält ein solcher ETF mindestens 51 % in Aktien, gilt die volle 30-prozentige Teilfreistellung. Ein ETF auf den MSCI World Materials etwa investiert ausschließlich in Rohstoffunternehmen und qualifiziert sich als Aktienfonds.
Der Unterschied ist wesentlich: Ein physischer Gold-ETC (Exchange Traded Commodity) fällt steuerlich komplett aus dem Teilfreistellungssystem heraus. Ein Minenaktien-ETF dagegen profitiert von der 30-%-Regel. Welche Rohstoffanlage steuerlich günstiger ist, hängt vom Produkt und der Haltedauer ab; bei Gold-ETCs wie Xetra-Gold können Veräußerungsgewinne im Privatvermögen nach mehr als einem Jahr steuerfrei sein.
Mache jetzt das ETF-Quiz und finde den für dich passenden ETF.
Praxis-Szenario: Wie die Teilfreistellung deine Jahresabrechnung beeinflusst
Ein konkretes Beispiel zeigt den Unterschied deutlich. Angenommen, du hast zwei ETF-Positionen im Depot: 10.000 Euro in einem MSCI-World-ETF (Aktienfonds, 30 % Teilfreistellung) und 10.000 Euro in einem Anleihen-ETF (Rentenfonds, 0 % Teilfreistellung). Nach einem Jahr verkaufst du beide Positionen mit jeweils 500 Euro Gewinn; bereits angesetzte Vorabpauschalen bleiben in diesem vereinfachten Beispiel außer Betracht.
Beim MSCI-World-ETF werden 350 Euro versteuert (70 % von 500 Euro). Bei 26,375 % Steuer (Abgeltungsteuer plus Solidaritätszuschlag) ergibt das 92,31 Euro Steuerlast. Beim Anleihen-ETF werden alle 500 Euro versteuert: 131,88 Euro Steuerlast. Auf gleich große Gewinne zahlst du beim Aktien-ETF rund 30 % weniger Steuern. Über 20–30 Jahre Anlagehorizont summiert sich das zu einem erheblichen Unterschied im Endvermögen.
Deine Depotbank führt diese Rechnung automatisch durch. Du musst die Teilfreistellungsquote nicht selbst berechnen. Maßgeblich sind die gesetzlichen Voraussetzungen des jeweiligen Fondstyps, insbesondere die in den Anlagebedingungen festgelegten Mindestanlagequoten. Bei ausländischen ETFs ohne gültige Meldung fällt die Teilfreistellung weg. Prüfe deshalb vor dem Kauf die steuerliche Fondseinstufung und die maßgeblichen Anlagebedingungen; WKN und ISIN dienen lediglich der Identifizierung des Wertpapiers.
Vorabpauschale und Teilfreistellung: So wirken beide zusammen
Die Vorabpauschale ist ein gesetzlich bestimmter Investmentertrag, der bei thesaurierenden und bei ausschüttenden ETFs anfallen kann, also Fonds, die Erträge nicht ausschütten, sondern reinvestieren. Das Finanzamt stellt sicher, dass Anleger nicht jahrzehntelang steuerfrei thesaurieren können. Die Vorabpauschale wird jährlich berechnet und ist selbst keine Steuer, sondern ein steuerlich anzusetzender Investmentertrag, der beim späteren Verkauf den Veräußerungsgewinn mindert.
Auch auf die Vorabpauschale greift die Teilfreistellung. Bei einem Aktien-ETF werden nur 70 % der Vorabpauschale besteuert. Das reduziert die jährliche Steuerlast auch bei thesaurierenden ETFs spürbar. Der Freistellungsauftrag, den du deiner Depotbank erteilst, berücksichtigt ebenfalls die Teilfreistellung automatisch.
Kritisch zu sehen ist, dass viele Anleger beim Verkauf eines ETFs vergessen, die gezahlten Vorabpauschalen als Minderungsposten geltend zu machen. Deine Depotbank sollte das automatisch verrechnen. Im Zweifelsfall lohnt ein Blick in die Jahressteuerbescheinigung, um zu prüfen, ob die angerechneten Beträge korrekt ausgewiesen sind.
Für wen lohnt es sich besonders, auf die Teilfreistellung zu achten?
Die Teilfreistellung spielt vor allem bei größeren Anlagebeträgen und langen Haltedauern eine merkliche Rolle. Wer mit einem Sparplan monatlich 200–500 Euro in einen Aktien-ETF investiert, profitiert über 20 Jahre von der steuerlichen Effizienz, ohne aktiv eingreifen zu müssen.
Für Einsteiger empfiehlt sich deshalb der Einstieg über breit gestreute Aktien-ETFs, die die 30-%-Teilfreistellung sicher erfüllen. Das sind in der Regel ETFs auf den MSCI World, den FTSE All World oder den MSCI Emerging Markets. Diese ETFs bündeln Hunderte bis Tausende Aktien, erfüllen die Aktienquote von 51 % deutlich, und du profitierst automatisch vom steuerfreien Anteil.
Wer dagegen ausschließlich in Anleihen-ETFs oder Geldmarkt-ETFs investiert, verzichtet auf die Teilfreistellung. Das ist nicht falsch, doch sollte diese steuerliche Schlechterstellung in der Gesamtkalkulation auftauchen. Manche Anleger kombinieren gezielt Aktien-ETFs mit Anleihen-ETFs statt auf Mischfonds zu setzen, allein wegen des steuerlichen Vorteils bei der höheren Teilfreistellungsquote.
Häufige Fehler beim steuerfreien Anteil von ETFs vermeiden
Ein verbreiteter Irrtum: Manche glauben, die Teilfreistellung gelte nur für ausländische ETFs. Das stimmt nicht. Entscheidend ist ausschließlich der Fondstyp, also die Aktienquote des ETFs, nicht sein Domizil.
Ein weiterer Fehler betrifft ETFs ohne gültige Jahresmeldung. Kaufst du einen ETF, der keine Meldung ans Bundeszentralamt für Steuern abgibt, behandelt deine Depotbank alle Erträge als voll steuerpflichtig. Das betrifft vor allem sehr exotische oder neu aufgelegte ETFs. Der Blick in den Fondsreport oder die Produktinformationsseite schafft Klarheit.
Schließlich: Die Teilfreistellung ändert sich, wenn ein Fonds seine Anlagestrategie ändert. Ein ETF, der seine Aktienquote unter 51 % senkt, verliert die 30-%-Freistellung. Das kommt selten vor, ist aber bei aktiv verwalteten Mischfonds häufiger zu beobachten als bei passiven Indexfonds.
Häufige Fragen
Was ist die ETF-Teilfreistellung?
Die ETF-Teilfreistellung ist ein gesetzlicher Steuerrabatt auf Fondserträge. Ein Teil deiner Gewinne und Ausschüttungen bleibt pauschal steuerfrei, um die Doppelbesteuerung auf Fonds- und Anlegerebene auszugleichen.
Warum gilt bei Aktien-ETFs eine Teilfreistellung von 30 %?
Aktienfonds mit mindestens 51 % Aktienquote erhalten 30 % Teilfreistellung. Das Investmentsteuergesetz schreibt diese Quote seit 2018 vor, weil Fonds selbst Körperschaftsteuer auf Dividenden zahlen.
Wie hoch ist die Teilfreistellung bei Mischfonds?
Mischfonds mit mindestens 25 % Aktienquote erhalten 15 % Teilfreistellung. Fonds mit weniger als 25 % Aktienanteil, etwa reine Anleihen-ETFs, erhalten keine Teilfreistellung.
Gilt die Teilfreistellung auch für Rohstoff-ETFs?
Nur für Rohstoffaktien-ETFs mit mindestens 51 % Aktienquote. Physische Rohstoff-ETCs oder Future-basierte Rohstoff-ETFs erhalten keine Teilfreistellung, da sie keine Aktien halten.
Muss ich die Teilfreistellung selbst berechnen?
Nein. Deine Depotbank wendet die korrekte Quote automatisch an, sobald der ETF eine gültige Jahresmeldung beim Bundeszentralamt für Steuern hinterlegt hat.
Gilt die Teilfreistellung auch auf die Vorabpauschale?
Ja. Auch die Vorabpauschale bei thesaurierenden ETFs unterliegt der Teilfreistellung. Bei Aktien-ETFs werden nur 70 % der Vorabpauschale besteuert.
Die Redaktion von rohstoff-geldanlagen.de berichtet seit 2019 über Edelmetalle, Rohstoff-ETFs und alternative Anlagestrategien. Unser Fokus liegt auf verständlichen Analysen für Privatanleger im deutschsprachigen Raum. Wir beschäftigen uns mit den Themen Edelmetalle, Rohstoffinvestitionen und Vermögensschutz. Alle Informationen werden regelmäßig aktualisiert.
Noch mehr über uns