
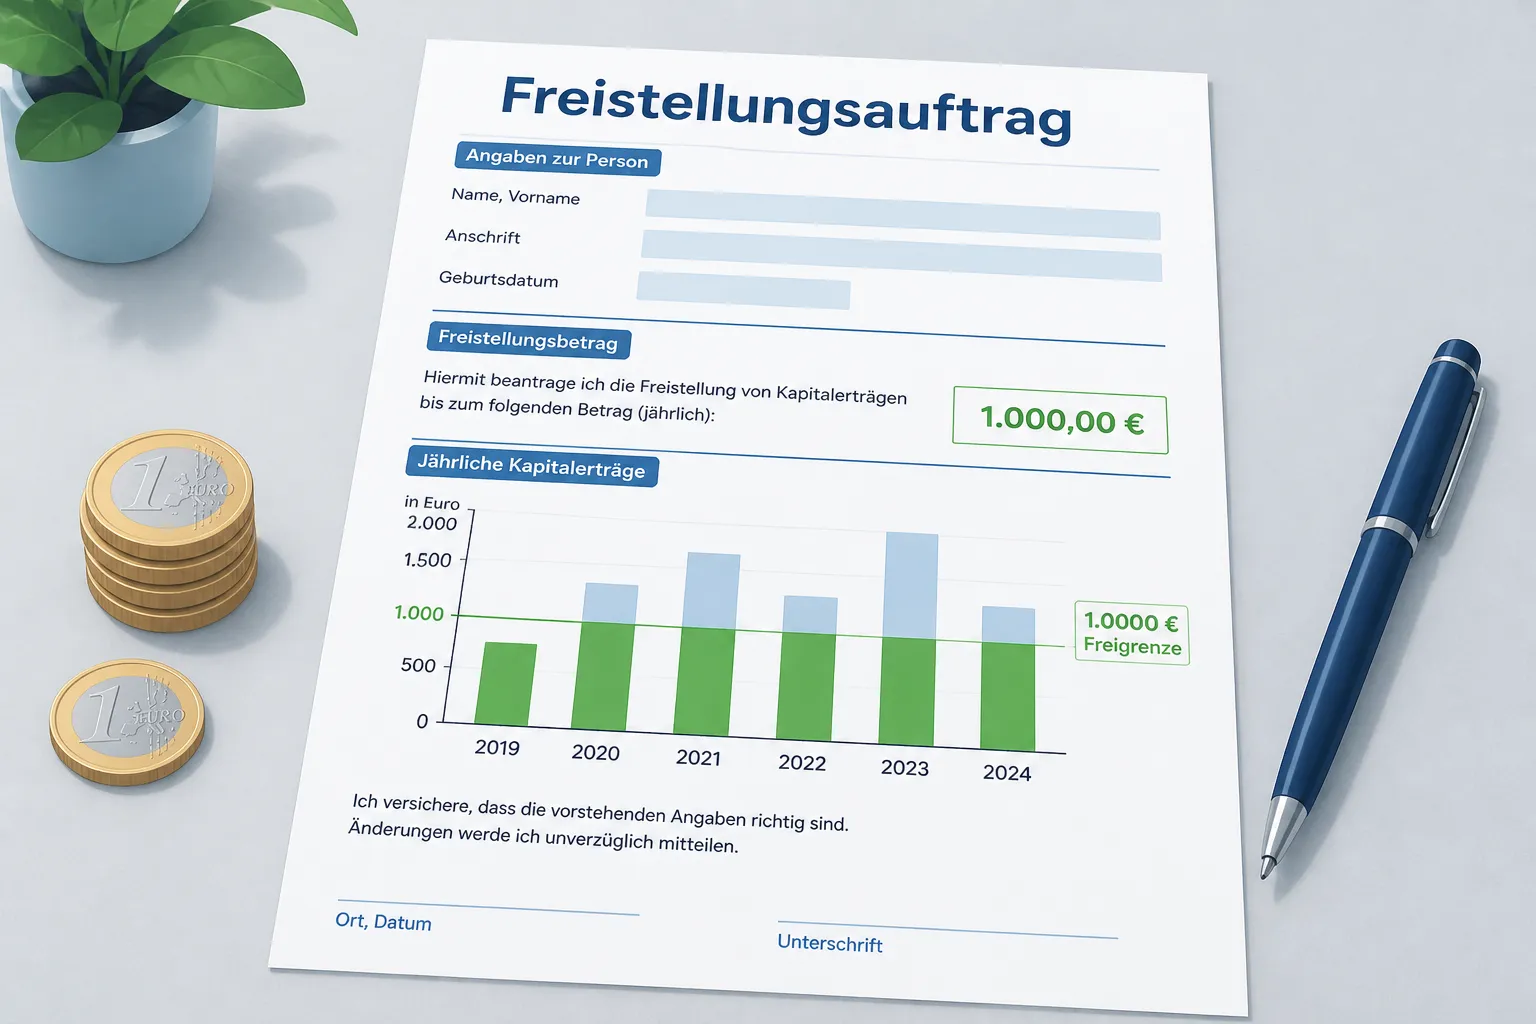
Der Freistellungsauftrag für ETFs erlaubt dir, Kapitalerträge bis zu einem Jahresbetrag von 1.000 Euro (Alleinstehende) bzw. 2.000 Euro (Ehepaare/eingetragene Lebenspartnerschaften) steuerfrei zu vereinnahmen. Gibst du keinen Freistellungsauftrag bei deiner Depotbank ab, behält sie automatisch 25 Prozent Abgeltungsteuer plus Solidaritätszuschlag ein, und das schon ab dem ersten Euro Ertrag. Das lässt sich mit einem einfachen Schritt vermeiden.
Was der Sparer-Pauschbetrag für ETF-Anleger bedeutet
Der Sparer-Pauschbetrag ist der steuerfreie Jahresfreibetrag für Kapitalerträge, den das Einkommensteuergesetz jedem Steuerpflichtigen in Deutschland gewährt. Seit 2023 liegt er bei 1.000 Euro pro Person und 2.000 Euro für gemeinsam veranlagte Paare. Bis Ende 2022 betrug er noch 801 Euro bzw. 1.602 Euro, die Anhebung war die erste Anpassung seit vielen Jahren.
Für ETF-Anleger sind vor allem drei Ertragsarten relevant: Ausschüttungen (Dividenden und Zinsen, die der Fonds direkt auszahlt), realisierte Kursgewinne beim Verkauf von Anteilen sowie die sogenannte Vorabpauschale bei thesaurierenden ETFs. Alle drei Positionen werden gegen den Sparer-Pauschbetrag gerechnet. Auch ohne Freistellungsauftrag kannst du den Sparer-Pauschbetrag über deine Einkommensteuererklärung nutzen und zu viel einbehaltene Steuer zurückholen.
Freistellungsauftrag einrichten: So gehst du vor
Den Freistellungsauftrag richtest du direkt bei deiner Depotbank ein. Das geht bei nahezu allen Onlinebrokern und Direktbanken vollständig digital. Die notwendigen Schritte sind überschaubar.
- Login im Onlinebanking oder Broker-Portal öffnen. Bei den meisten Anbietern findest du den Freistellungsauftrag unter „Steuerservice“, „Depot“ oder „Einstellungen“.
- Betrag festlegen. Trage den gewünschten Jahresbetrag ein, maximal 1.000 Euro (Einzelperson) oder 2.000 Euro (gemeinsame Veranlagung). Hast du Depots bei mehreren Banken, musst du den Gesamtbetrag aufteilen. Die Summe aller Freistellungsaufträge darf den Pauschbetrag nicht überschreiten.
- Steuer-Identifikationsnummer angeben. Seit 2011 ist die Angabe der Steuer-ID (die elfstellige Identifikationsnummer des Bundeszentralamts für Steuern) Pflicht. Ohne sie ist der Freistellungsauftrag nicht gültig.
- Antrag digital bestätigen oder unterschrieben einreichen. Bei neueren Brokern reicht eine TAN-Bestätigung, manche Direktbanken verlangen noch ein ausgedrucktes Formular.
- Gültigkeit prüfen. Du kannst Freistellungsaufträge unbefristet oder befristet bis zum Ende eines Kalenderjahres erteilen. Jährlich lohnt es sich, zu kontrollieren, ob die Aufteilung noch zu deiner Depot-Struktur passt.
Erfahrungsgemäß vergessen viele Anleger, den Freistellungsauftrag nach einem Depotwechsel auf den neuen Broker zu übertragen. Das alte Institut kann den Auftrag nicht automatisch weiterleiten, die Einrichtung beim neuen Anbieter ist Aufgabe des Anlegers.
Vorabpauschale: Was thesaurierende ETFs besonders macht
Die Vorabpauschale ist eine steuerliche Mindestbesteuerung für thesaurierende Investmentfonds, also Fonds, die keine laufenden Erträge ausschütten, sondern Gewinne direkt wieder anlegen. Der Gesetzgeber hat sie eingeführt, damit Anleger nicht erst beim Verkauf nach vielen Jahren Steuern zahlen, sondern jährlich einen kleinen Mindestbetrag versteuern.
Die Berechnung folgt einer festen Formel: Basiszins (vom Bundesfinanzministerium jährlich veröffentlicht) multipliziert mit dem Fondswert zu Jahresbeginn ergibt zunächst einen Zwischenwert für die folgende Berechnung. Davon werden 70 Prozent als Vorabpauschale angesetzt, aber maximal der tatsächliche Wertzuwachs des ETF im Kalenderjahr. Für 2026 beträgt der Basiszins 3,20 Prozent.
Praxis-Szenario: Du hältst einen thesaurierenden Welt-ETF im Wert von 20.000 Euro zu Jahresbeginn 2026. Der Basisertrag berechnet sich vor der Begrenzung durch den tatsächlichen Wertzuwachs: 20.000 Euro × 3,20 % × 70 % = 448,00 Euro. Mit einer Teilfreistellung von 30 Prozent (üblich bei Aktien-ETFs nach dem Investmentsteuergesetz) ergibt sich eine steuerpflichtige Vorabpauschale von rund 248 Euro. Diese wird im Folgejahr zunächst mit deinem verfügbaren Freistellungsauftrag verrechnet; nur eine danach gegebenenfalls anfallende Steuer wird vom Verrechnungskonto abgebucht. Liegt dein Freistellungsauftrag bei 1.000 Euro und du hast noch keinen anderen Ertrag erzielt, bleibt die Vorabpauschale vollständig steuerfrei.
Wichtig: Die gezahlte Vorabpauschale mindert später beim Verkauf den steuerpflichtigen Gewinn. Du bezahlst keine Doppelsteuer, es handelt sich um eine Vorauszahlung auf zukünftige Gewinne.
Freistellungsauftrag bei mehreren Depots aufteilen
Wer Depots bei verschiedenen Banken und Brokern führt, muss den Sparer-Pauschbetrag selbst aufteilen. Jeder Anbieter berücksichtigt nur den bei ihm hinterlegten Anteil. Eine Koordination zwischen Banken gibt es nicht.
| Depot | Freistellungsauftrag | Erwartete Erträge p.a. |
|---|---|---|
| Broker A (ETF-Sparplan) | 600 Euro | ca. 550 Euro |
| Bank B (Tagesgeld + ETF) | 300 Euro | ca. 270 Euro |
| Bank C (Altdepot) | 100 Euro | ca. 80 Euro |
| Gesamt | 1.000 Euro | ca. 900 Euro |
Bewährt hat sich, den größten Anteil dort einzutragen, wo die höchsten Erträge anfallen. Wer seinen ETF-Sparplan hauptsächlich bei einem Neobroker betreibt, sollte den Löwenanteil des Freibetrags dort hinterlegen. Den Rest verteilt man auf Konten mit Zinserträgen.
Übersteigen die tatsächlichen Erträge deinen Freistellungsauftrag bei einer Bank, zieht die Bank automatisch Abgeltungsteuer ab. Den zu viel gezahlten Betrag holst du über die Einkommensteuererklärung zurück, wenn du bei anderen Banken noch ungenutzten Freibetrag hattest. Das kostet Zeit und Nerven, ist aber möglich.
Mache jetzt das ETF-Quiz und finde den für dich passenden ETF.
ETF-Erträge und Teilfreistellung: Weniger Steuern durch das Investmentsteuergesetz
Das Investmentsteuergesetz (InvStG), das seit 2018 gilt, hat eine Teilfreistellung für Fondserträge eingeführt. Sie soll die steuerliche Vorbelastung auf Fondsebene pauschal ausgleichen. Für Aktien-ETFs beträgt die Teilfreistellung 30 Prozent. Das bedeutet: Nur 70 Prozent der Erträge und Gewinne sind steuerpflichtig.
| ETF-Typ | Teilfreistellung | Steuerpflichtiger Anteil |
|---|---|---|
| Aktien-ETF (mind. 51 % Aktienquote) | 30 % | 70 % |
| Mischfonds-ETF (mind. 25 % Aktien) | 15 % | 85 % |
| Immobilienfonds (inländisch) | 60 % | 40 % |
| Rohstoff-ETF (ohne Aktien, z. B. ETC) | 0 % | 100 % |
Für Anleger in Rohstoff-ETCs (Exchange Traded Commodities, also börsengehandelte Rohstoffpapiere) gilt keine Teilfreistellung. Bei Gold-ETCs mit entsprechendem Goldlieferungsanspruch können Verkaufsgewinne nach mehr als einem Jahr Haltedauer steuerfrei sein; andere Rohstoff-ETCs unterliegen grundsätzlich ohne Teilfreistellung der Kapitalertragsbesteuerung. Wer in Rohstoffe über Wertpapiere investiert, sollte das bei der Freibetragsplanung berücksichtigen und den Freistellungsauftrag entsprechend höher beim betreffenden Depot ansetzen.
Günstigerprüfung und Nichtveranlagungsbescheinigung als Alternativen
Der Freistellungsauftrag ist nicht die einzige Möglichkeit, Kapitalerträge steuerfrei zu stellen. Zwei weitere Instrumente sind für bestimmte Gruppen relevant.
Die Nichtveranlagungsbescheinigung (NV-Bescheinigung) stellt das Finanzamt aus, wenn das zu versteuernde Gesamteinkommen unter dem Grundfreibetrag liegt. Das betrifft vor allem Kinder mit eigenem Depot, Studierende oder Rentner mit geringem Einkommen. Mit der NV-Bescheinigung kann die Depotbank Erträge ohne Abzug von Abgeltungsteuer auszahlen, und zwar auch über den Sparer-Pauschbetrag hinaus.
Die Günstigerprüfung ist sinnvoll, wenn der persönliche Einkommensteuersatz unter 25 Prozent liegt. In diesem Fall kannst du in der Einkommensteuererklärung beantragen, dass Kapitalerträge zum persönlichen Steuersatz besteuert werden, statt zur pauschalen Abgeltungsteuer. Das Finanzamt prüft dann automatisch, welche Variante günstiger ist.
Häufige Fehler beim Freistellungsauftrag und wie du sie vermeidest
In der Praxis zeigt sich, dass drei Fehler besonders häufig auftreten.
Fehler 1: Freistellungsauftrag vergessen. Klingt banal, passiert aber ständig. Wer ein neues Depot eröffnet und keinen Freistellungsauftrag einrichtet, zahlt von Beginn an Abgeltungsteuer. Der Rückweg über die Steuererklärung funktioniert, ist aber aufwendig.
Fehler 2: Gesamtbetrag überschreiten. Wer bei drei Banken je 1.000 Euro einträgt, handelt gesetzeswidrig. Das Finanzamt kann die zu Unrecht freigestellten Beträge nachfordern. Die Summe aller Freistellungsaufträge muss exakt den Pauschbetrag einhalten.
Fehler 3: Aufteilung nicht an die Ertragsentwicklung anpassen. Wer früher geringe ETF-Erträge hatte und seinen Sparplan seitdem deutlich aufgestockt hat, sollte die Aufteilung neu justieren. Ein ETF-Sparplan, der nach zehn Jahren stattliche Ausschüttungen oder Vorabpauschalen produziert, braucht mehr Freibetrag als zu Beginn.
Wer sich regelmäßig damit beschäftigt, weiß: Einmal im Jahr, am besten im Oktober oder November, lohnt ein kurzer Blick auf die bisherigen Erträge und die hinterlegten Freistellungsaufträge. So lässt sich der Freibetrag noch im laufenden Jahr nachjustieren.
Gemeinsamer Freistellungsauftrag für Ehepaare und Lebenspartnerschaften
Gemeinsam veranlagte Ehepaare und eingetragene Lebenspartnerschaften können ihren Sparer-Pauschbetrag von insgesamt 2.000 Euro gemeinsam nutzen. Das ist nicht selbstverständlich: Depots können als Einzeldepots oder Gemeinschaftsdepots geführt werden, und gemeinsam veranlagte Paare können einen gemeinsamen Freistellungsauftrag erteilen. Aber die Gesamtsumme darf zusammen 2.000 Euro betragen.
Hat ein Partner keine oder sehr geringe Erträge, kann der andere den vollen gemeinsamen Betrag von 2.000 Euro bei der eigenen Depotbank hinterlegen, sofern beide zustimmen und gemeinsam veranlagt werden. Das spart Bürokratie und stellt sicher, dass der Pauschbetrag vollständig ausgenutzt wird.
Getrennt veranlagte Partner haben dagegen jeweils nur 1.000 Euro Pauschbetrag, unabhängig von der ehelichen oder partnerschaftlichen Situation.
Die Redaktion von rohstoff-geldanlagen.de berichtet seit 2019 über Edelmetalle, Rohstoff-ETFs und alternative Anlagestrategien. Unser Fokus liegt auf verständlichen Analysen für Privatanleger im deutschsprachigen Raum. Wir beschäftigen uns mit den Themen Edelmetalle, Rohstoffinvestitionen und Vermögensschutz. Alle Informationen werden regelmäßig aktualisiert.
Noch mehr über uns